2024年中国高性能工程塑料零部件行业发展现状及趋势分析 市场空间较大,行业规模持续增长
一、行业概述
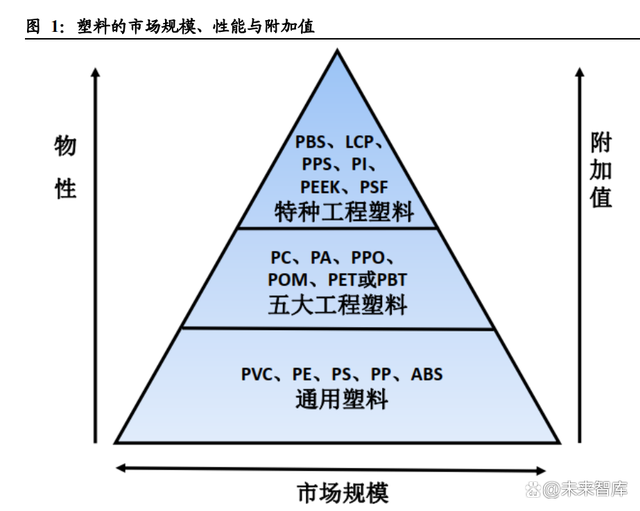
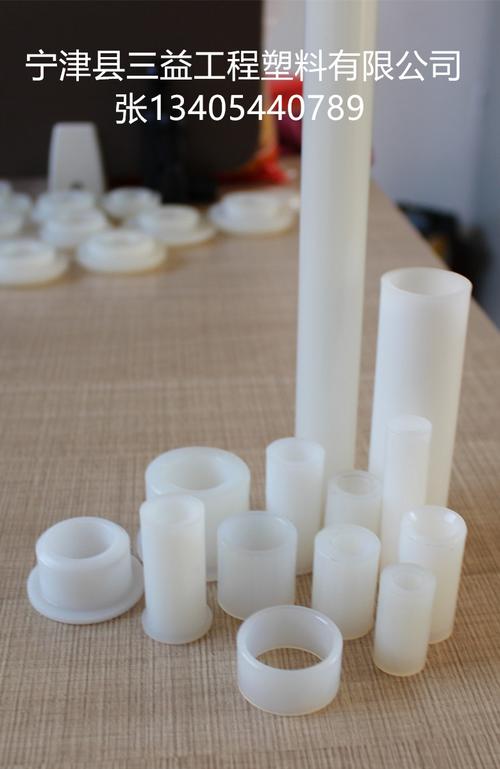
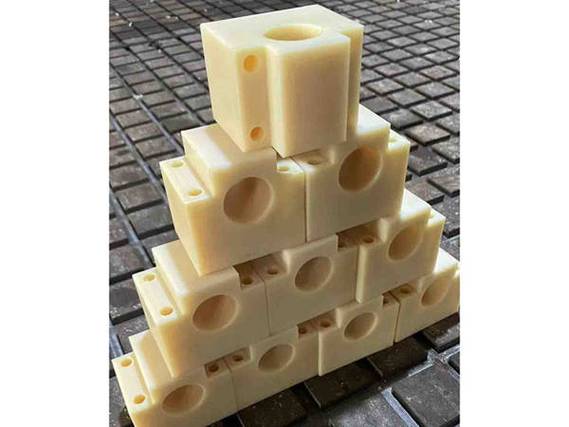
高性能工程塑料零部件是指以聚醚醚酮(PEEK)、聚苯硫醚(PPS)、液晶聚合物(LCP)、聚酰亚胺(PI)等特种工程塑料为原料,通过注塑、机加工等工艺制成的精密结构件或功能件。相比通用塑料和普通工程塑料,其具备耐高温、耐磨、耐腐蚀、高强度、自润滑等优异性能,广泛应用于汽车、电子电气、航空航天、医疗、机器人等领域。
二、发展现状
1. 市场规模持续扩大
受益于下游产业升级及“以塑代钢”趋势,中国高性能工程塑料零部件市场保持较快增长。2023年市场规模约为580亿元,同比增长约12%;预计2024年将突破650亿元。其中,汽车轻量化与新能源汽车三电系统需求占比约35%,电子电气(连接器、继电器等)占比约28%,工业机械与机器人占比约18%,医疗及其他占比约19%。
2. 供给端能力提升
国内企业逐步突破PEEK、PPS等材料的改性配方与精密成型工艺,国产化率从2018年的不足30%提升至2023年的约45%。代表企业如中研股份、沃特股份、金发科技等已在部分细分领域实现进口替代,但高端精密零部件(如半导体用PEEK部件、航空航天级PI零件)仍依赖进口。
3. 区域集群初步形成
长三角(江苏、浙江、上海)依托电子电气与汽车产业链,形成改性塑料及零部件产业集群;珠三角(广东)在连接器、家电部件领域优势明显;环渤海及中西部(吉林、陕西)则聚焦军工与航空航天特种零部件。
4. 政策环境利好
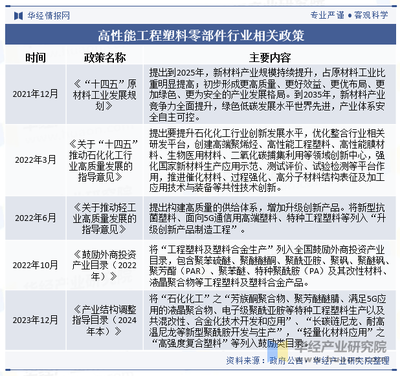
《“十四五”原材料工业发展规划》将特种工程塑料列为重点发展品种;新能源汽车、机器人、低空经济等产业政策间接拉动高性能零部件需求。环保限塑政策推动高端替代。
三、驱动因素
- 下游产业升级:新能源汽车800V高压平台需要耐高温、高绝缘的PPS/PEEK零部件;人形机器人关节需要自润滑、耐磨的PEEK齿轮和轴承。
- 以塑代钢深化:轻量化需求使单台汽车塑料用量从160kg向200kg以上迈进,高性能部件渗透率提升。
- 供应链安全:关键材料及零部件国产化替代加速,为国内企业打开增量空间。
- 技术工艺进步:3D打印、微注塑等新工艺降低小批量定制成本,拓宽应用场景。
四、主要挑战
- 高端树脂及助剂仍依赖进口,成本受制于海外供应商;
- 精密模具设计与成型工艺稳定性不足,影响产品一致性和良率;
- 行业集中度较低,中小企业多,研发投入有限;
- 下游认证周期长(如汽车、医疗领域),市场进入壁垒较高。
五、发展趋势
1. 材料复合化与功能化
碳纤维增强PEEK、玻璃纤维增强PPS等复合材料需求上升,同时导电、导热、阻燃等功能化牌号成为竞争焦点。
2. 精密化与集成化
零部件向小型化、高精度、多组件一体化注塑方向发展,以适应消费电子和机器人微型化需求。
3. 绿色低碳制造
生物基工程塑料、可回收牌号及节能成型工艺受关注,欧盟碳边境调节机制(CBAM)倒逼出口企业降低碳足迹。
4. 国产替代纵深推进
预计到2028年国产化率有望提升至60%以上,尤其在PEEK齿轮、PPS汽车部件、LCP连接器等领域。
5. 新兴应用爆发
人形机器人量产、eVTOL(电动垂直起降飞行器)、半导体设备本土化等将创造百亿级增量市场。
六、市场空间展望
综合测算,2024-2028年中国高性能工程塑料零部件市场复合增长率(CAGR)约为13%-15%,2028年市场规模有望达到1000-1100亿元。其中,新能源汽车与机器人领域贡献主要增量,医疗与航空航天领域保持高价值增长。建议关注具备材料改性-模具设计-精密成型一体化能力的企业,以及在PEEK、PPS等细分赛道率先通过下游认证的龙头。
****:中国高性能工程塑料零部件行业正处于国产替代与需求升级的交汇期,市场空间广阔,但需突破高端材料与工艺瓶颈。未来五年将是行业规模持续扩张、竞争格局加速分化的关键阶段。
如若转载,请注明出处:http://www.aisentetugong.com/product/6.html
更新时间:2026-10-26 07:13:29